2023年10月1日にインボイス制度が施行されて、早3年が経過。
インボイス制度導入に伴う小規模事業者の経済的ダメージを緩和するために適用されてきた「2割特例」は、制度施行当初の予定どおり2026年9月末で終了になりましたが、引き続き負担軽減措置は継続し、本日、10月1日から「3割特例」が始まります。
また、買い手向けの負担軽減措置も、同じく10月1日から「7割控除」となります。
フリーランスに関係する、この2つのインボイス制度負担軽減措置について、本記事では解説します。
売り手側:2割特例が「3割特例」に
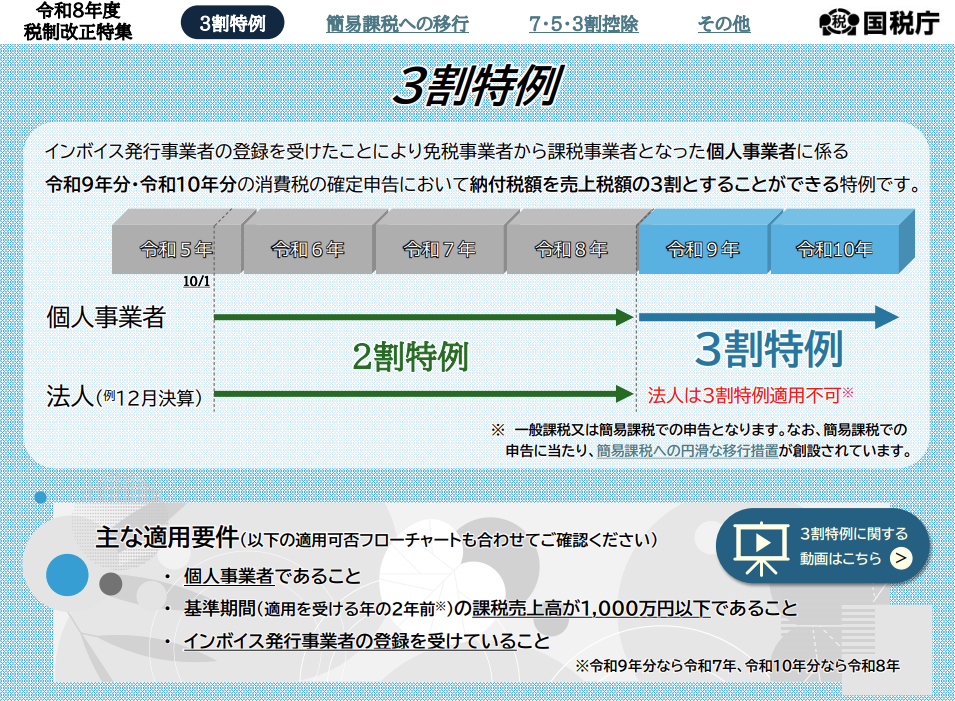
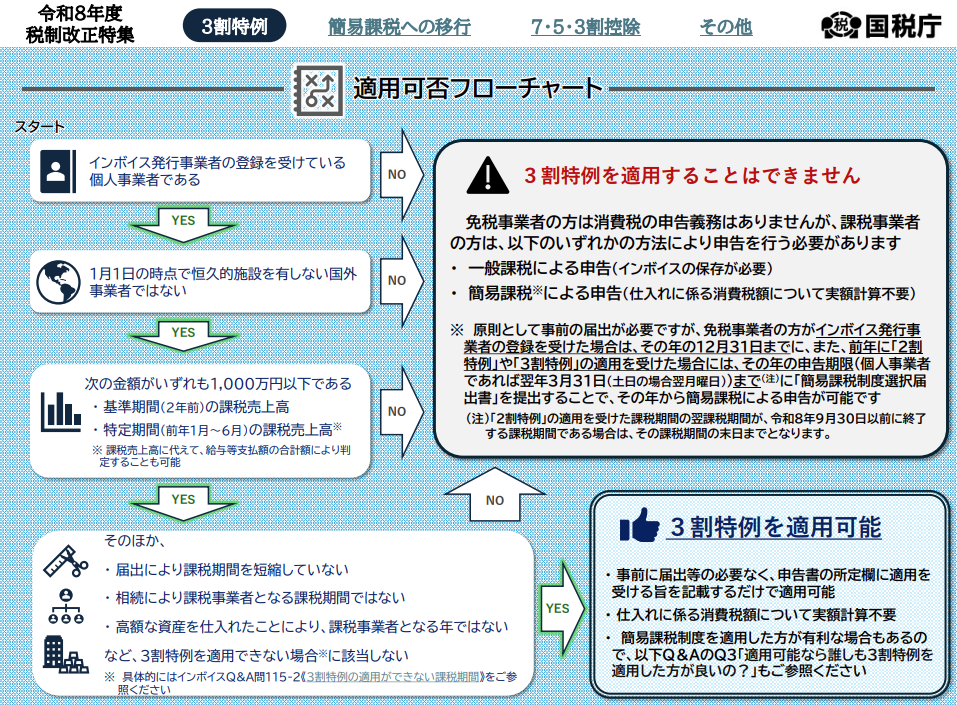
免税事業者から新たにインボイス登録事業者になった方向けの納税負担を減らすため、消費税納税額を軽減する特例措置です。
フリーランス等の個人事業者に限り、本日から2028年度9月末までの2年間、納税額を売上税額の3割とすることができます。
これからインボイス登録をする方はもちろん、既にインボイス登録を行って2割特例の対象となってきた方も対象です。(法人成りしている人は特例適用対象外となりますのでご留意ください)
買い手側:8割控除が「7割控除」に
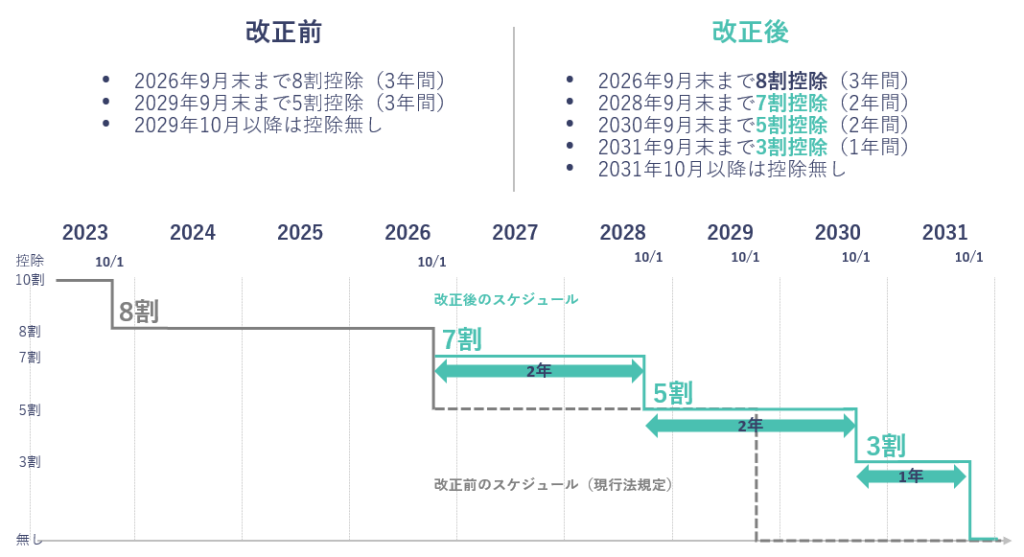
インボイス制度施行により免税事業者からの仕入税額控除ができなくなると、免税事業者に一方的な値下げを迫ったり、取引を中止したりする買い手が出てくることが想定されたため、免税事業者との取引で控除が可能な仕入税額控除の割合を、段階的に引き下げる経過措置が設けられています。
この経過措置は、昨年末に決まった税制改正によって制度施行当初の計画よりも緩やかになり、完全に措置がなくなるまでの期間が2年後ろ倒しになっています。
具体的には、先月末までまで8割控除だったところが、今月から2028年9月末までは7割控除(2年間)になり、その後、2030年9月末まで5割控除(2年間)、2031年9月末まで3割控除(1年間)と段階的に引き下げられます。
簡易課税制度の届出はお早めに
まだしばらく続くとはいえ、いつかは終わる負担軽減措置。3割特例の活用と並行で、今すぐにでもやっておきたいのが、簡易課税制度の届出です。
簡易課税制度とは、中小企業や小規模事業者の消費税納税を、経済的&手続き的に楽にする制度です。
本来、消費税の納付は、発注先から預かった消費税から、仕入れにかかった消費税を差し引きして行います。税率8%、10%、消費税のかからない経費を分類して計算する必要があり、集計はなかなか大変です。
そこで、仕入にかかった消費税の計算をまるっと省いて、「みなし仕入率」で控除できるようにした仕組みが、簡易課税制度です。職種によって控除割合は変わりますが、フリーランスの場合は50%を差し引ける第5種事業(サービス業)に該当する人が多いでしょう。
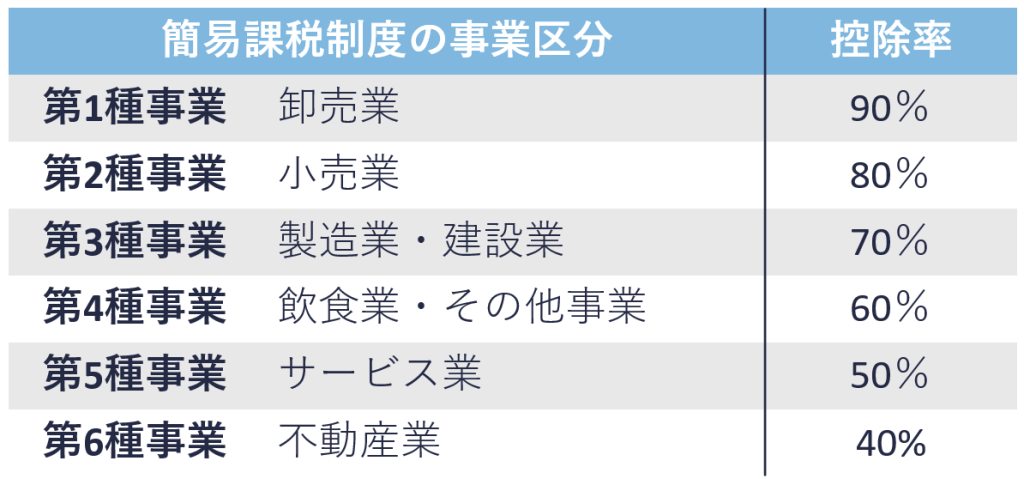
簡易課税制度を使えば、特例期間が終わった後も、納税する消費税額が売上税額の5割(売上高の約5%、第5種事業に該当する人の場合)で済む上に、経費の領収書とにらめっこしながら消費税を集計する手間が省けます。
1点だけ注意が必要なのは、簡易課税制度の適用を受けるには、事前の届出が必要ということ。具体的には、適用を受けたい事業年度の初日の前日までに「簡易課税制度選択届出書」を税務署に提出しておく必要があります。
忘れないようにカレンダーに書いておくのも一手ですが、確実に損したくない方は今のうちに届出しておきましょう。届出後でも、確定申告時に、簡易課税制度と3割特例のいずれか有利な方を選択できるので、先に出しておいて損はありません。
なお、ほとんどのフリーランスの方は負担軽減措置の期間中は簡易課税制度より2割(3割)特例の方が有利になると考えられますが、2割特例を選択しない方が有利なパターンもあり得ます。
例えば、事業区分第1種の卸売業の人は簡易課税制度で90%控除になるので、2割特例より簡易課税制度が有利になり得ます。また、売上に対する実際の経費率が80%を超える人は、2割特例や簡易課税制度ではなく、実額の本則計算を適用した場合が有利な場合もあり得ます。詳しくは税務署や税理士等の専門家にご相談ください。
インボイス制度の番号取得を迷っている方へ
インボイス登録事業者になるか、免税事業者のままでいるかの判断基準は、①年間の事業規模(売上高)、②受注経路、③業務内容や市場価値、④同業者の動向です。
ぜひしっかり情報収集して、自分にとってベストな選択を選び、自己防衛しましょう!
詳しくは、こちらの過去記事をご参照ください。
その他関連記事
フリーランス協会では、負担軽減措置の延長決定に先立ち、2025年11月に行ったフリーランス実態調査結果に基づき、片山財務大臣や小規模企業税制確立議員連盟の皆さんに、フリーランスの不安な声をお伝えしていました。
詳しくは、こちらの記事をご参照ください。
また、インボイス制度の基本のキを知りたい、取引先に値上げ交渉したい、法人化するかどうか迷っている、などインボイス対応のあれこれについては、下記の過去記事も必要に応じて参考にしてください。(情報は掲載当時のものになります)
フリーランスなら必ず知っておきたい! インボイス制度が始まると、つまり何がどうなる?
https://note.com/frepara/n/n1154f6fc18e2
自分の創出価値がわかれば怖くない! クライアントと信頼を築く“ワンランク上”の価格交渉術https://note.com/frepara/n/n8570983a58e3
インボイス対応で取引先から課税事業者への転換を要請されたら…
https://blog.freelance-jp.org/20220315-14741/
インボイス制度導入目前!専門家が語る「個人事業主が法人化するメリット・デメリット」
https://note.com/frepara/n/n2004c007da14
フリーランス協会のこれまでの取組み